一起做成
已发布
投资十年,从追求超额收益到学会慢慢变富
十年投资回顾:从追求超额收益,到理解长期投入、复利和风险。
最近股市都在大幅回调,如果你现在还在亏损,你会选择继续等待手里的股票回本,还是重新开始?
最后一个季度想解套的继续往下看,二十几年后你会感谢从现在开始坚持下来的你。
我是漠凌,今天我们一起做成投资这件事。
实际上这十年频繁折腾投资,到最后稳定下来,我自己的感悟是:
普通人想赚到人生第一个100万,可能最需要戒掉的就是:急着发财。
对大多数普通人来说,真正值得依靠的不是下一只十倍股,而是复利和时间。
先算一笔账。
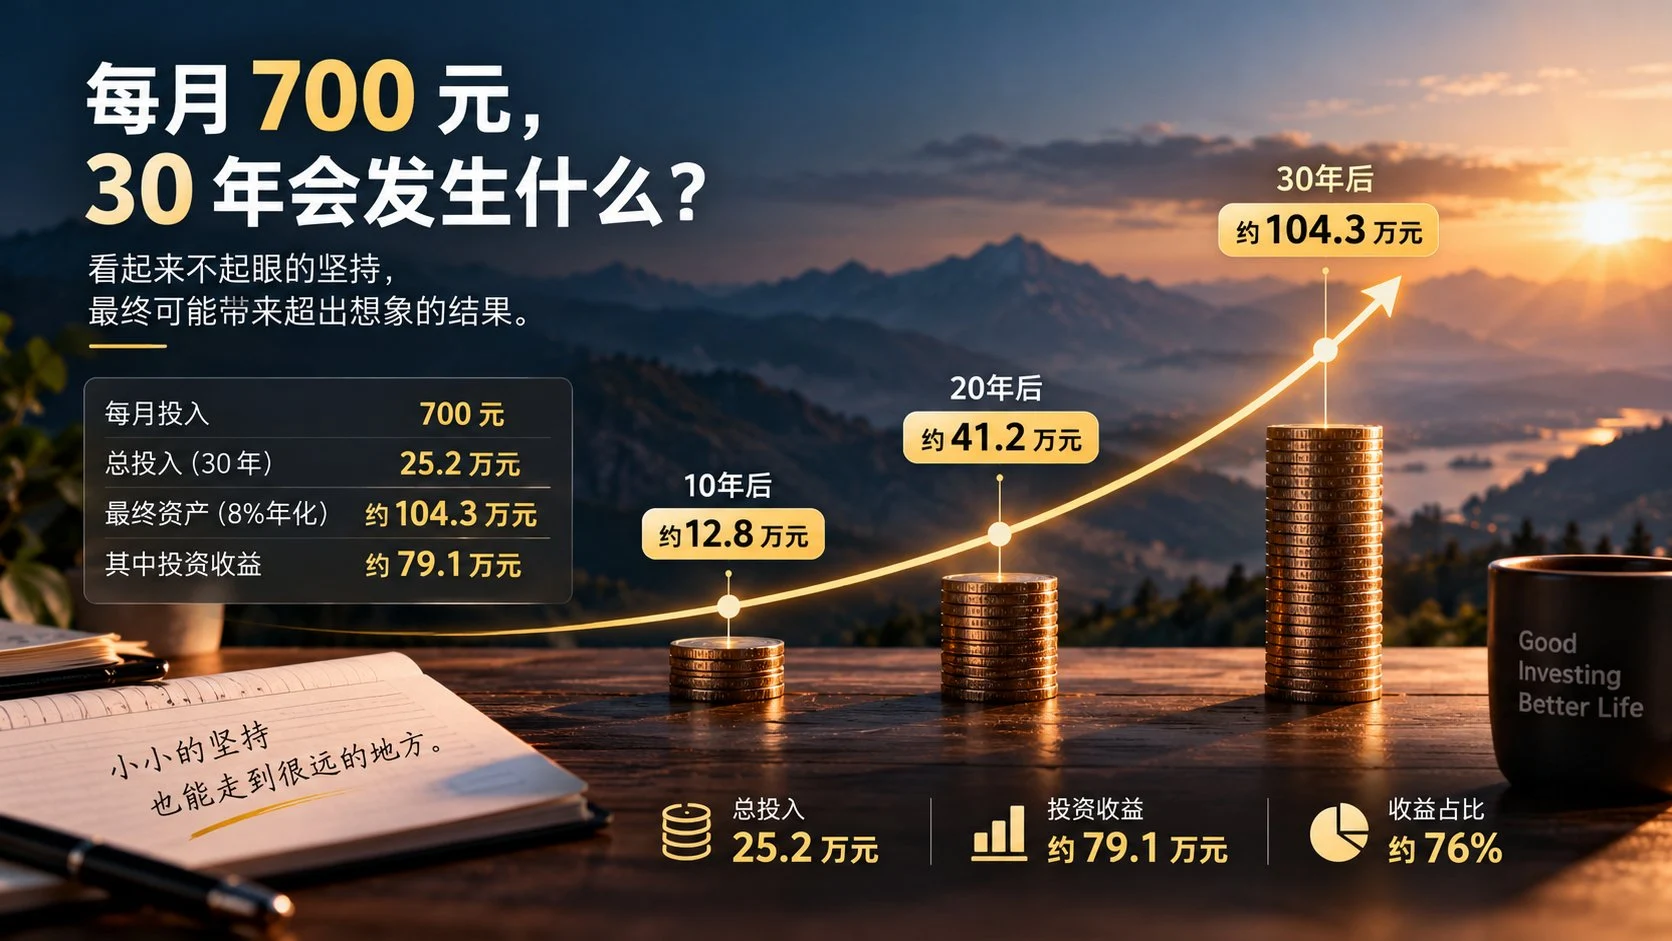
假设你每个月拿出700元,坚持投资30年,年化收益按8%计算,收益继续投入。
10年后,大约12.8万元。 20年后,大约41.2万元。 30年后,大约104.3万元。
你自己真正投入的本金只有25.2万元,剩下将近79万元,都是长期积累的投资收益。
最有意思的是什么?
前20年,你辛辛苦苦攒到了41万。
但最后10年,资产又增长了63万。
这就是复利。前期看起来慢得要命,越往后,时间的价值才越明显。
可能有人会问,稳定年化8%是不是太理想化了?
其实看看历史数据就知道。
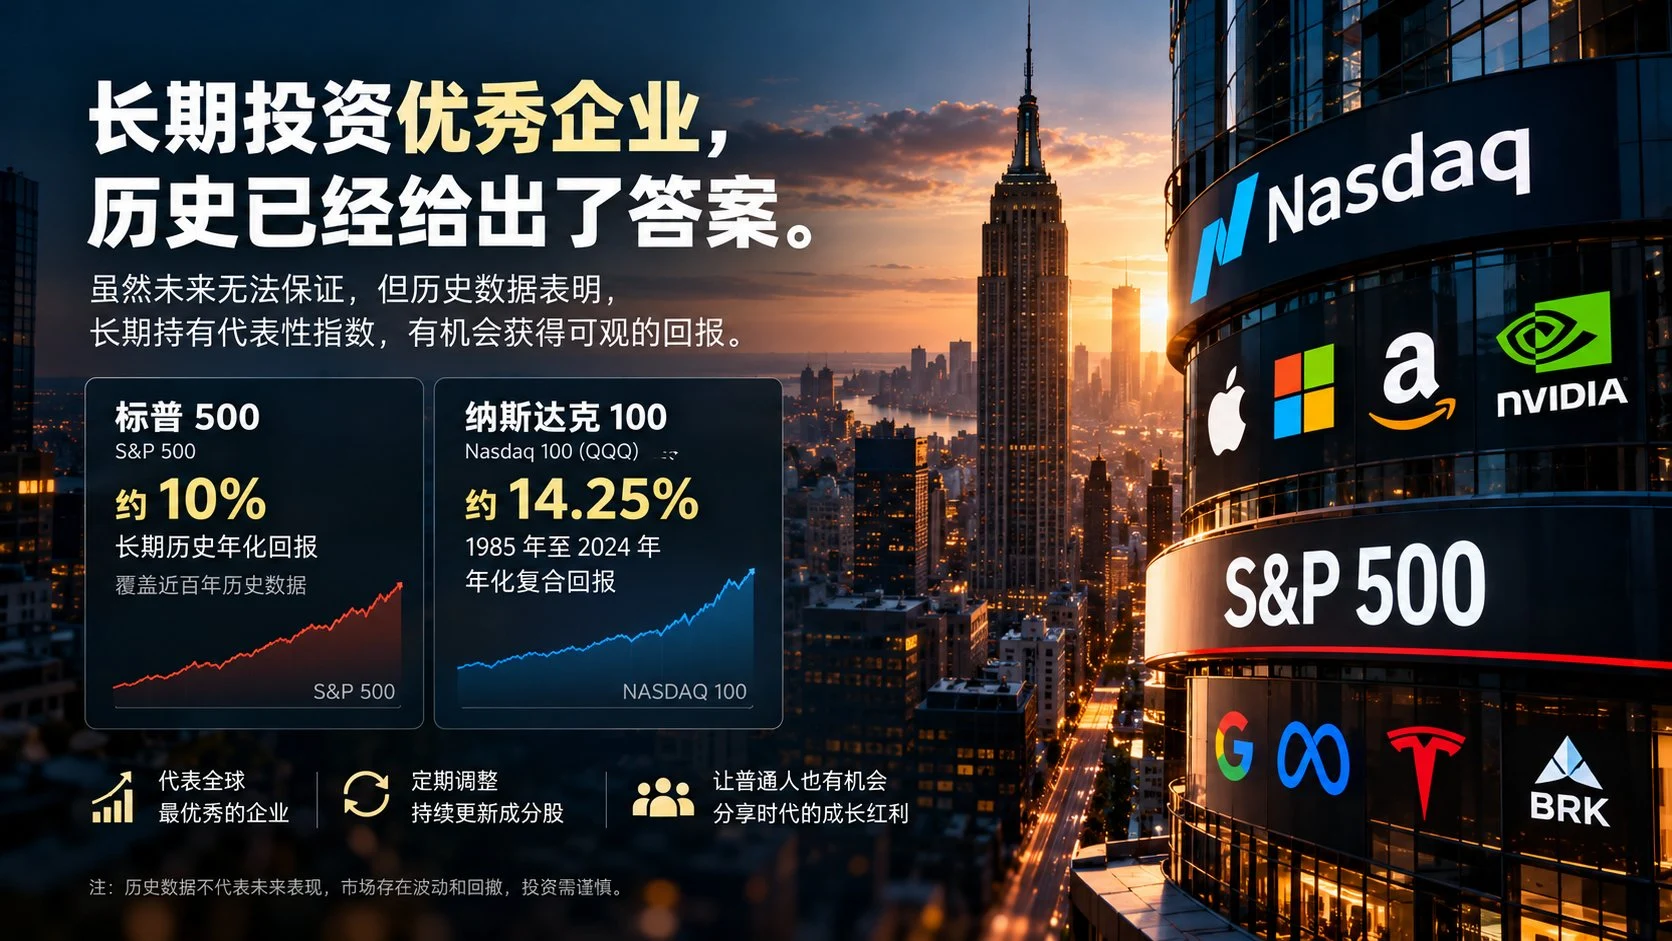
标普500,长期历史年化回报大约10%。
纳斯达克100,也就是QQQ跟踪的指数,过去几十年整体表现更强,当然波动也更大。
这些数字不是说未来一定能赚这么多,而是想说明,长期投资这个地球上最优秀的企业,确实有机会获得不错的回报。
这不是纸上谈兵。
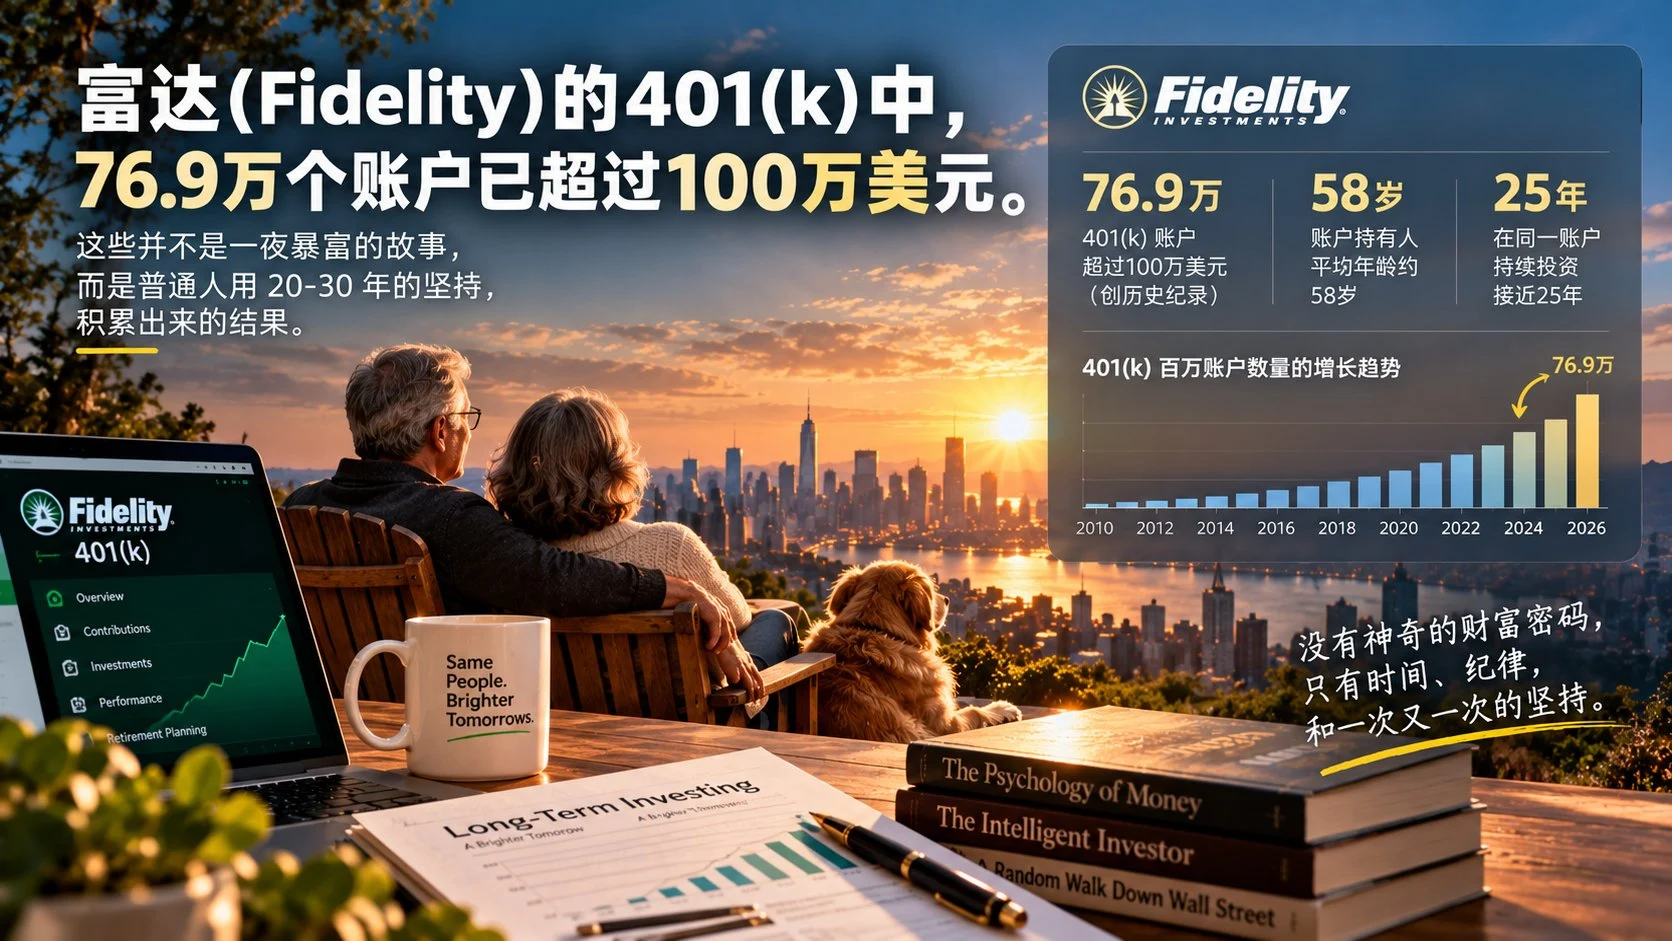
2026年,美国富达投资公布了一组很有意思的数据:
仅在它管理的401(k)退休计划中,就已经有76.9万个账户积累了超过100万美元的资产,创下历史纪录。
这些百万美元账户的持有人,平均年龄约58岁,在同一账户持续投资接近25年。
没有什么神奇的财富密码。
很多人只是每个月从工资里拿出一部分钱,加上雇主的退休金供款,持续投资,让时间慢慢发挥作用。
25年。
足够经历几轮牛熊,足够见证一家巨头崛起,也足够让看似不起眼的积累,最终变成令人惊讶的数字。
巴菲特也是一个很好的例子。
大家看到的是他今天的财富,却很容易忽略,他已经投资了几十年,巴菲特约 99% 的净资产是在 50 岁以后积累的,其中约 97% 是在 65 岁以后积累的。
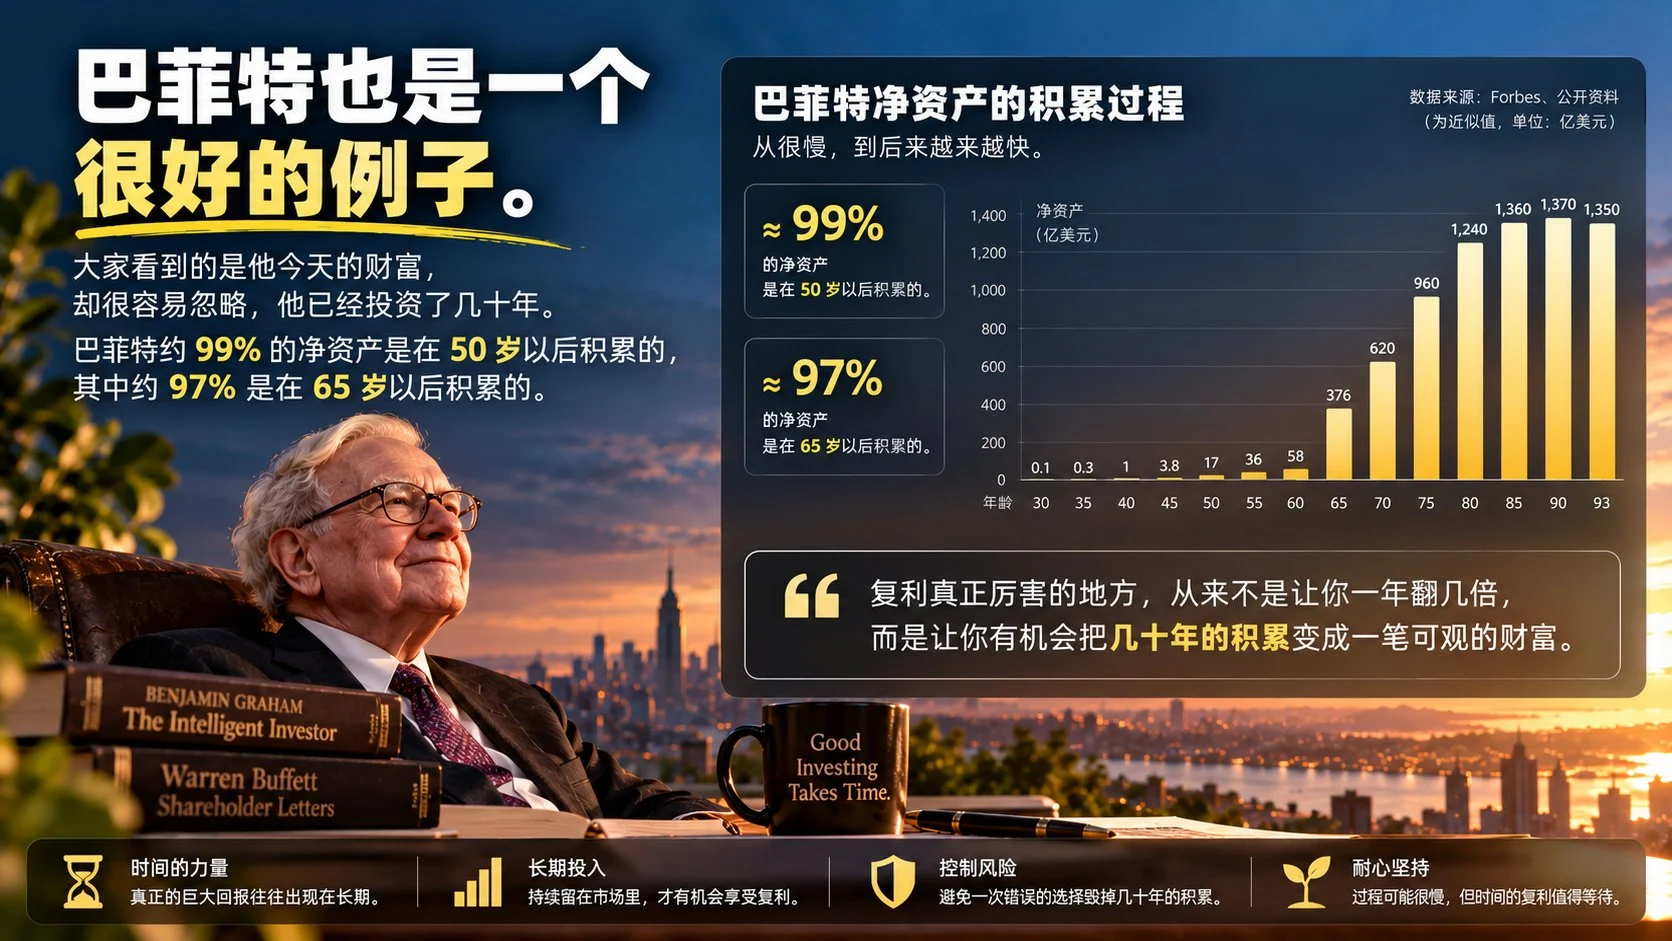
复利真正厉害的地方,从来不是让你一年翻几倍,而是让你有机会把几十年的积累变成一笔可观的财富。
再说说我自己,这些年也折腾了不少。
研究个股,研究行业,研究各种投资策略,试图找到更多超额收益的机会。
但折腾得越久,我越发现: 找到一次机会并不难。
难的是每一次都做对,而且连续做对几十年。 今天英伟达领跑,明天会是谁?
苹果、微软、亚马逊这些我们耳熟能详的巨头,未来几十年还能一直领先吗?
没有人知道。但这恰恰是我越来越认可指数投资的原因。
很多人忽略了一个重要的事实:
指数是会更新的。
纳斯达克100会定期重新筛选成分股,标普500也会根据相应标准不断调整。
新的大型企业可能进入,曾经的明星公司也可能被替换。
几十年前的市场巨头,和今天的市场巨头,早已不是同一批公司。
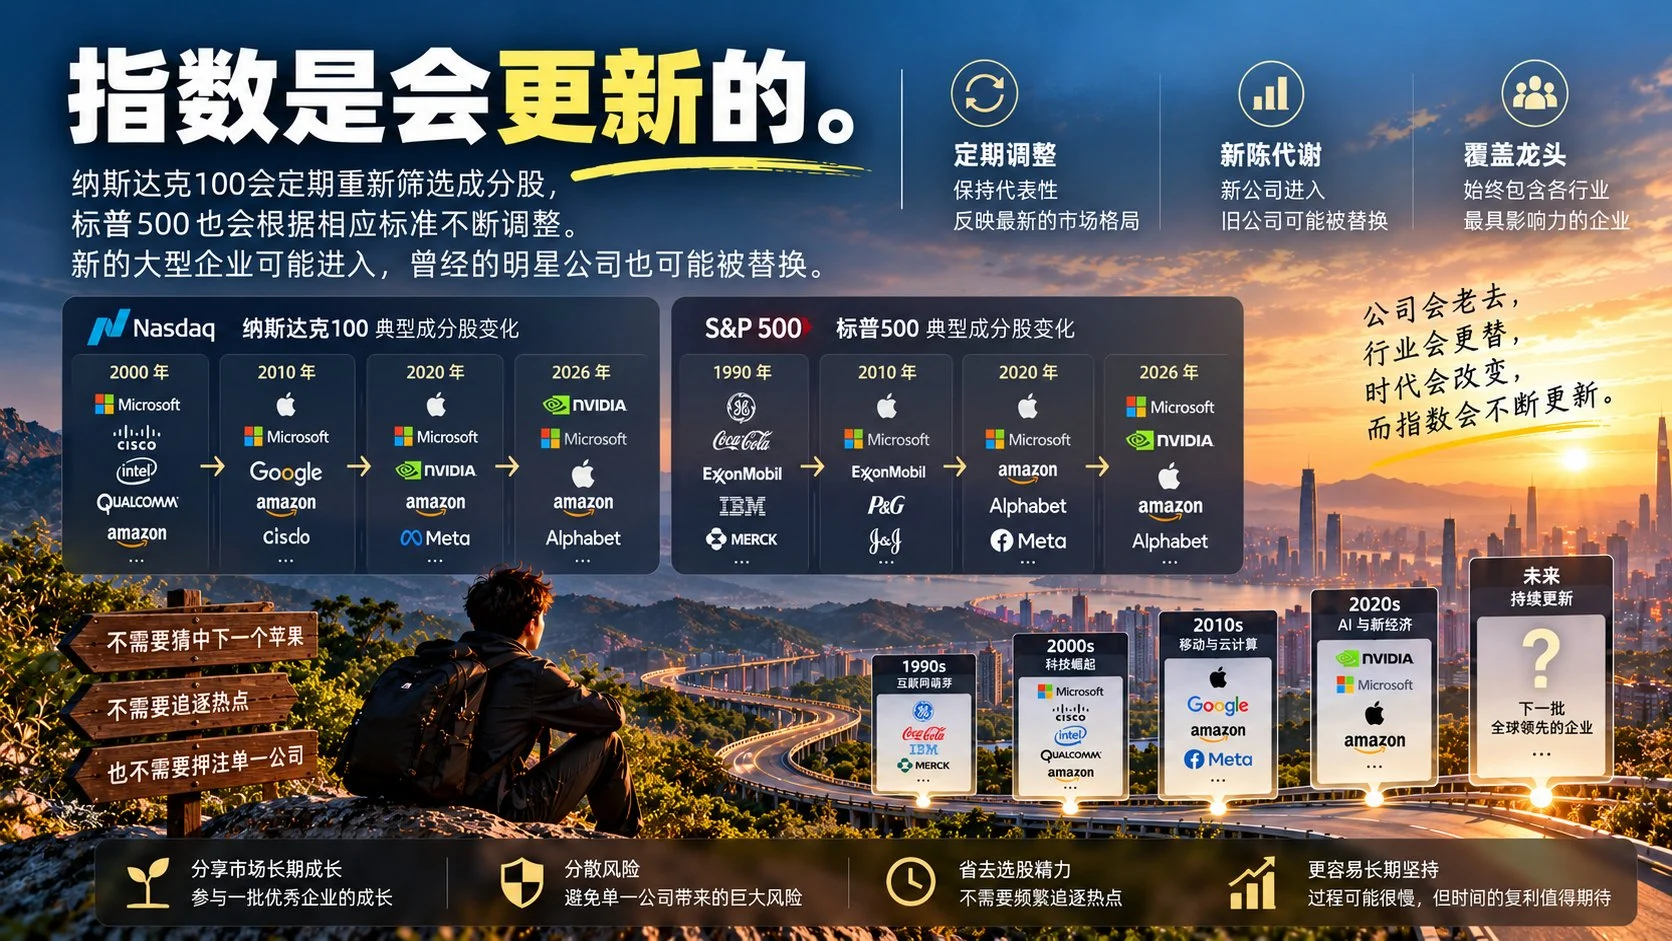
而指数会随着市场的发展,持续更新自己的成分股。 这意味着什么?
- 你不需要提前20年发现下一家苹果。
- 也不需要准确预测谁会成为下一个英伟达。
- 更不需要把几十年的财富,全部押在某一家公司的未来上。
你可以通过指数基金,把资金分散投资到一批具有代表性的大型企业中,随着市场的发展,参与不同企业的成长。
当然,指数也有局限,无法保证永远选中最好的公司,更无法保证投资一定盈利。
但对于普通人而言,它至少省去了大量选股和追逐热点的精力。
公司会老去,行业会更替,时代会改变,而指数会不断更新。
你不需要每次都猜中赢家,只需要尽可能避免让一次错误的选择毁掉几十年的积累。
这也是为什么,折腾到最后,我越来越愿意把指数作为自己的长期核心资产。
它未必能让你最快变富。
却是一种相对简单、透明,而且更容易长期坚持的投资方式。
我们总是高估一年能够改变什么,却低估了20-30年能够改变什么。
过程可能很慢,也不可能永远一帆风顺。
但对于普通人,能够一直留在市场里,有纪律地投入,控制好风险,陪着优秀企业持续成长,本身就是一件很有价值的事情。
慢慢变富,从来不意味着没有野心。
恰恰相反。
它意味着你愿意为了更长远的自由,放弃眼前那些看似唾手可得的暴富诱惑。
复利不挑国家,不挑账户。
它最偏爱一种人: 愿意慢慢变富的人。
2026年已经进入最后一个季度了。
如果你今年炒股亏了不少,甚至还在深套,我觉得真的没必要非得赶在年底前把钱赚回来。
越着急回本,越容易追涨杀跌,最后把亏损越搞越大。
不妨重新看看自己的持仓。
如果手里是一堆自己都说不清为什么买的股票,未来又没有足够的信心继续持有,那就值得认真考虑,是不是应该逐步把长期投资的重心转向QQQ或者标普500指数基金。
当然,换成指数不代表马上就能回本,更不代表不会继续下跌。
但至少,你可以不再每天纠结某家公司明天会不会涨停、某个板块什么时候反弹。
把投资期限从下个星期、下个月,拉长到未来十年、二十年。
也许思路就完全不一样了。
说到底,我现在越来越觉得,普通人投资最难的不是找到机会,而是接受自己不可能抓住所有机会。
每个月几百块钱,可能真的改变不了你当下的生活。
但坚持二三十年,结果也许会超出你的想象。
当然,前提是控制风险、持续投入,并且能够承受市场波动。时间越长,复利发挥作用的空间越大,但没有任何投资能保证收益。
最后其实也想听听大家的做法:
你们现在有没有跟漠凌一样在坚持定投?投的是纳斯达克100、标普500,还是其他指数或资产?
如果你有更适合普通人的长期投资方法,也欢迎在评论区分享出来。也许你的经验,正好能给正在犹豫、或者刚开始定投的人一些参考。
我是漠凌,我们下件事,一起做成。
资料与测算说明
这是作者的个人经历。复利示例按每月末投入 700 元、名义年率 8% ÷ 12 计算月收益,收益再投入;未计税费、通胀或汇率。8% 是假设,历史回报也不代表未来。
- Nasdaq 官方四十周年回顾:14.25% 是纳斯达克 100 自 1985 年成立至 2024 年底的复合年回报,同期标普 500 为 11.57%;与文中提到的长期约 10% 不是同一区间。
- 富达退休账户分析:退休账户案例对应 2026 年第二季度;具体账户数量见 Yahoo Finance 对富达统计的报道。
- Morgan Housel 的 2020 年文章是巴菲特财富比例的历史估算来源。配图为主题示意,不作为精确历史数据。