一起做成
投資十年,從追求超額報酬到學會慢慢致富
十年投資回顧:從追求超額報酬,到理解長期投入、複利與風險。
最近股市都在大幅回檔,如果你現在還在虧損,你會選擇繼續等待手上的股票回本,還是重新開始?
想在最後一季解套的人,繼續往下看,二十幾年後,你會感謝從現在開始堅持下來的自己。
我是漠凌,今天我們一起把投資這件事做好。
這十年來,在投資上頻繁折騰,直到最後穩定下來,我自己的體會是:
一般人想賺到人生第一個100萬元,可能最需要戒掉的就是:急著發財。
對大多數一般人來說,真正值得依靠的不是下一檔十倍股,而是複利與時間。
先算一筆帳。
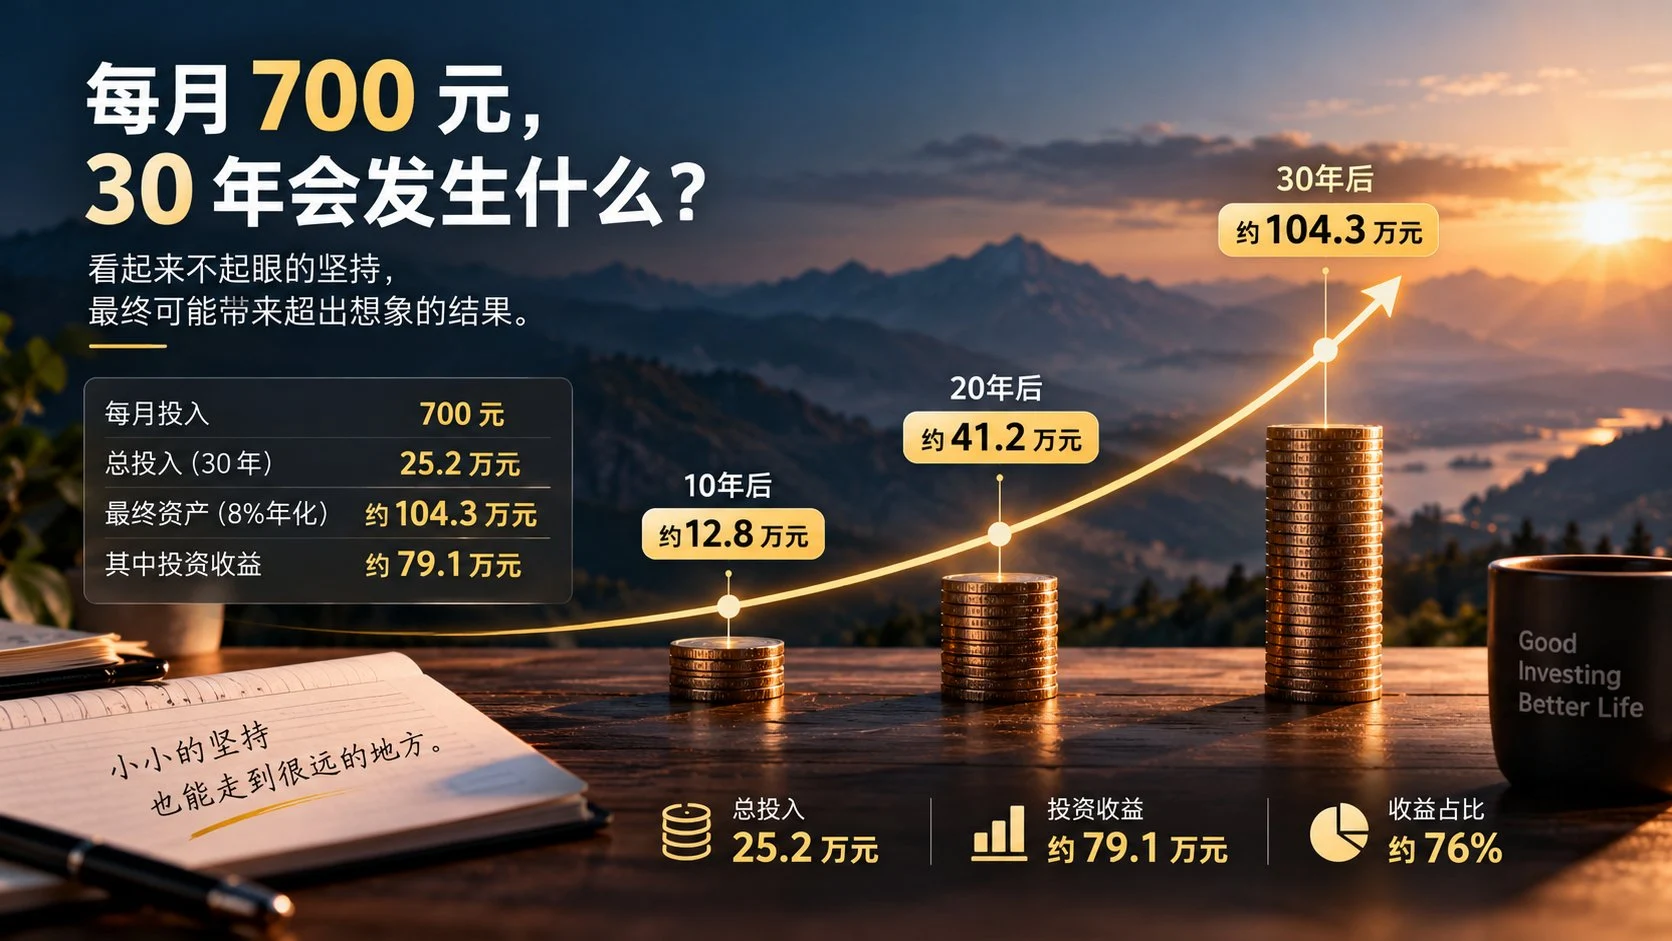
假設你每個月拿出700元,持續投資30年,以年化報酬率8%計算,並將收益繼續投入。
10年後,大約12.8萬元。20年後,大約41.2萬元。30年後,大約104.3萬元。
你自己實際投入的本金只有25.2萬元,剩下將近79萬元,都是長期累積的投資收益。
最有意思的是什麼?
前20年,你辛辛苦苦存到了41萬元。
但最後10年,資產又成長了63萬元。
這就是複利。前期看起來慢得要命,越到後面,時間的價值才越明顯。
可能有人會問,穩定年化8%是不是太理想化了?
其實看看歷史數據就知道。
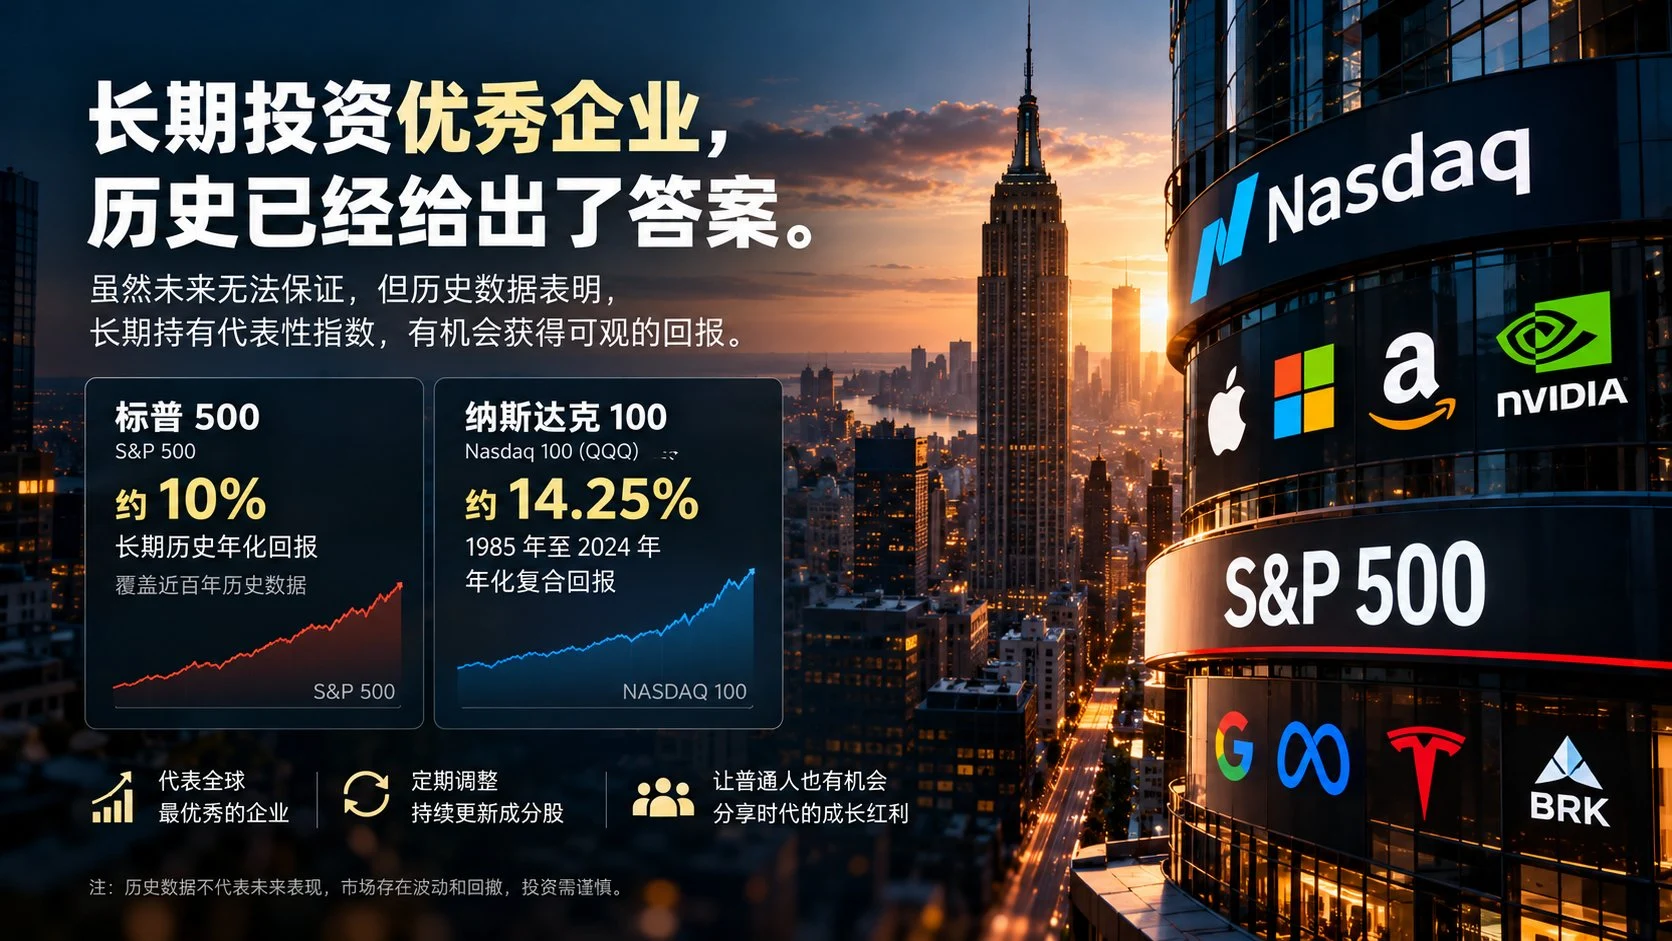
標普500的長期歷史年化報酬率大約是10%。
那斯達克100,也就是QQQ追蹤的指數,過去幾十年的整體表現更強,當然波動也更大。
這些數字不是說未來一定能賺這麼多,而是想說明,長期投資這個地球上最優秀的企業,確實有機會獲得不錯的報酬。
這不是紙上談兵。
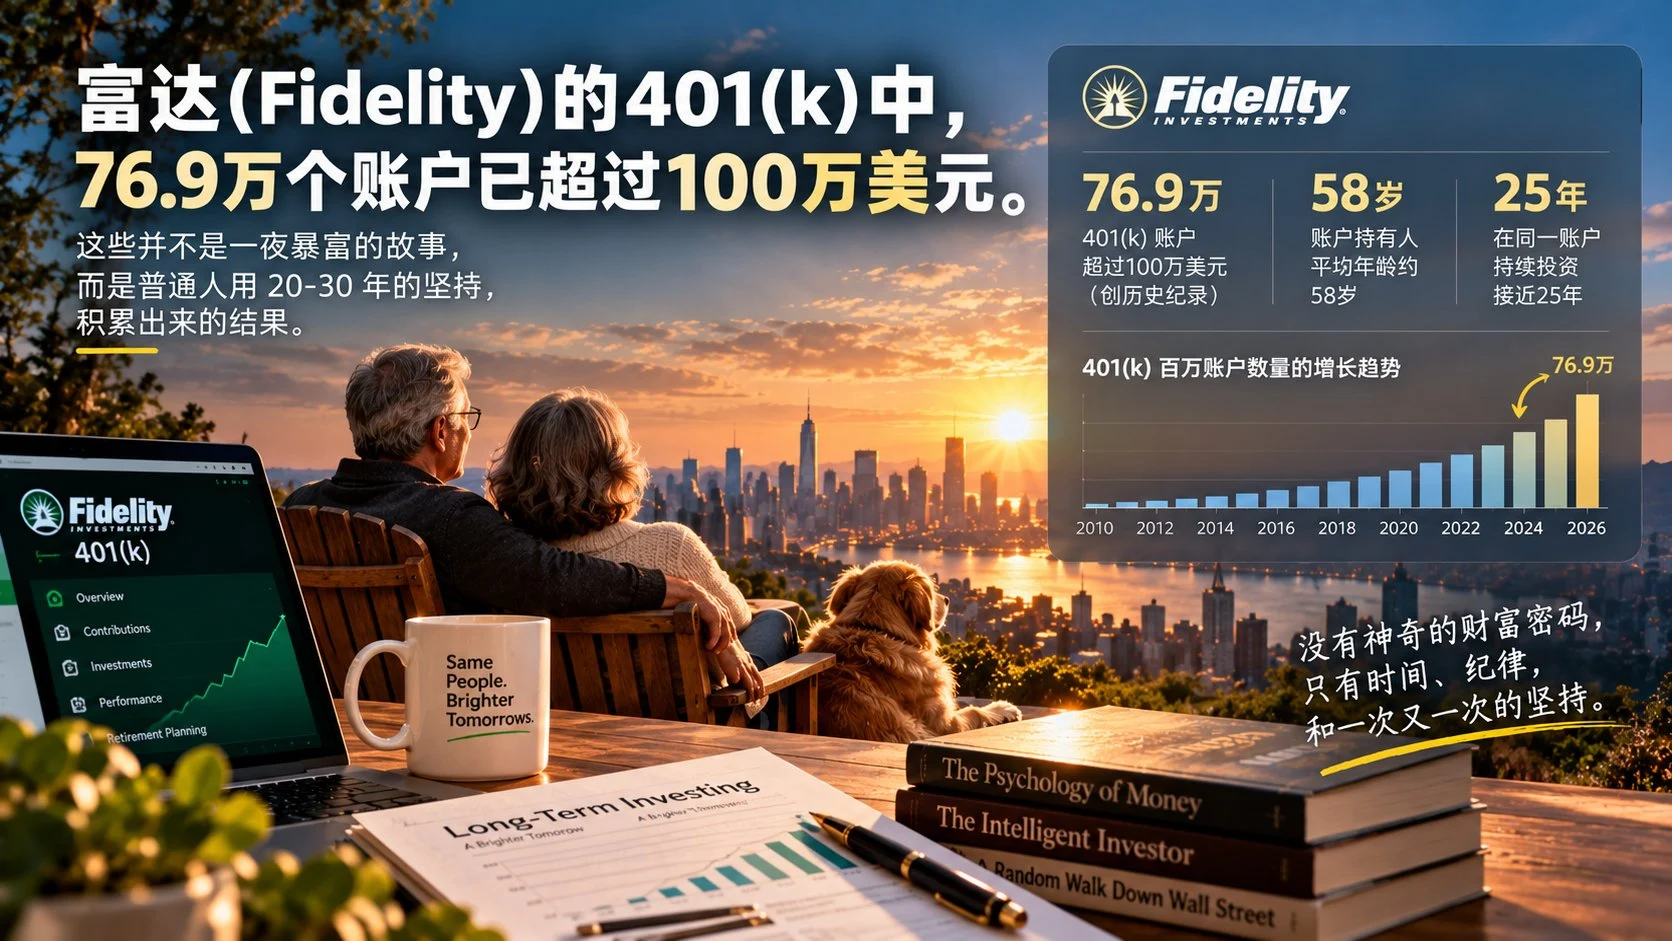
2026年,美國富達投資公布了一組很有意思的數據:
光是在它管理的401(k)退休計畫中,就已經有76.9萬個帳戶累積了超過100萬美元的資產,創下歷史紀錄。
這些百萬美元帳戶的持有人,平均年齡約58歲,在同一個帳戶持續投資接近25年。
沒有什麼神奇的財富密碼。
很多人只是每個月從薪水裡拿出一部分錢,加上雇主的退休金提撥,持續投資,讓時間慢慢發揮作用。
25年。
足以經歷幾輪多空循環,足以見證一家巨頭崛起,也足以讓看似不起眼的累積,最終變成令人驚訝的數字。
巴菲特也是一個很好的例子。
大家看到的是他今天的財富,卻很容易忽略,他已經投資了幾十年。巴菲特約99%的淨資產是在50歲以後累積的,其中約97%是在65歲以後累積的。
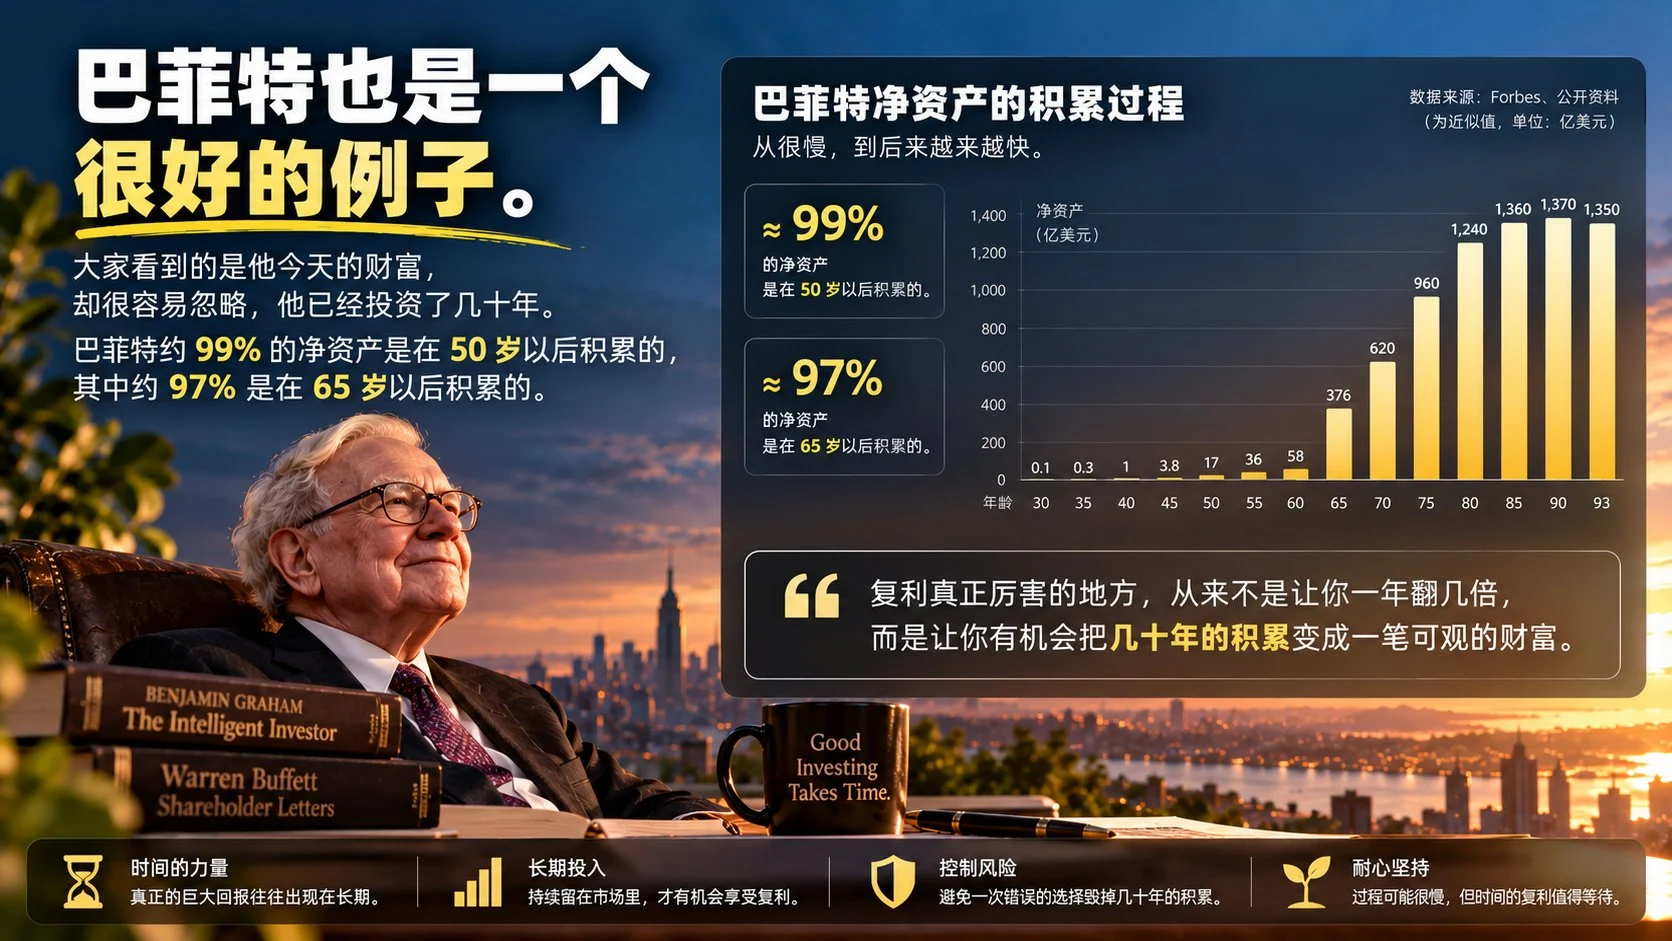
複利真正厲害的地方,從來不是讓你一年翻好幾倍,而是讓你有機會把幾十年的累積變成一筆可觀的財富。
再說說我自己,這些年也折騰了不少。
研究個股、研究產業、研究各種投資策略,試圖找到更多超額報酬的機會。
但折騰得越久,我越發現:找到一次機會並不難。
難的是每一次都做對,而且連續做對幾十年。 今天是輝達領先,明天會是誰?
蘋果、微軟、亞馬遜這些我們耳熟能詳的巨頭,未來幾十年還能一直領先嗎?
沒有人知道。但這恰恰是我越來越認同指數投資的原因。
很多人忽略了一個重要的事實:
指數是會更新的。
那斯達克100會定期重新篩選成分股,標普500也會根據相應標準持續調整。
新的大型企業可能納入,曾經的明星公司也可能被替換。
幾十年前的市場巨頭,和今天的市場巨頭,早已不是同一批公司。
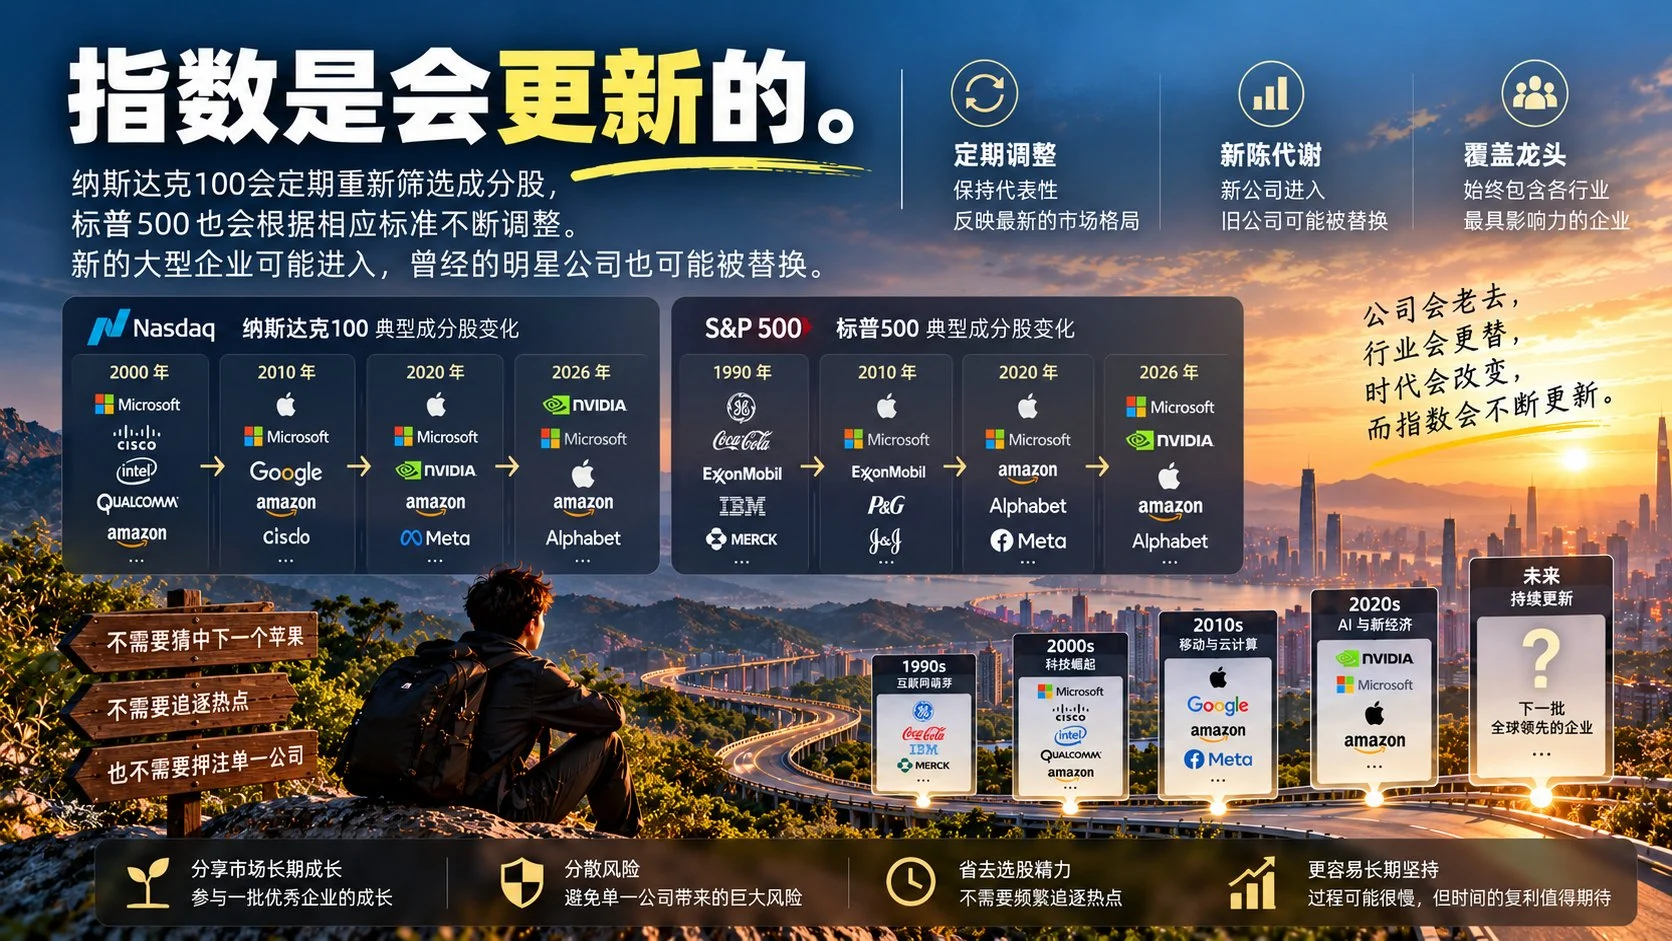
而指數會隨著市場的發展,持續更新自己的成分股。這意味著什麼?
- 你不需要提前20年發現下一家蘋果。
- 也不需要準確預測誰會成為下一個輝達。
- 更不需要把幾十年累積的財富,全部押在某一家公司的未來上。
你可以透過指數基金,把資金分散投資到一批具有代表性的大型企業中,隨著市場的發展,參與不同企業的成長。
當然,指數也有侷限,無法保證永遠選中最好的公司,更無法保證投資一定獲利。
但對一般人而言,它至少省去了大量選股和追逐熱門題材的心力。
公司會老去,產業會更替,時代會改變,而指數會不斷更新。
你不需要每次都猜中贏家,只需要盡可能避免讓一次錯誤的選擇毀掉幾十年的累積。
這也是為什麼,折騰到最後,我越來越願意把指數作為自己的長期核心資產。
它未必能讓你最快致富。
卻是一種相對簡單、透明,而且更容易長期堅持的投資方式。
我們總是高估一年能夠改變什麼,卻低估了20至30年能夠改變什麼。
過程可能很慢,也不可能永遠一帆風順。
但對一般人來說,能夠一直留在市場裡,有紀律地投入,控制好風險,陪著優秀企業持續成長,本身就是一件很有價值的事。
慢慢致富,從來不意味著沒有野心。
恰恰相反。
這意味著你願意為了更長遠的自由,放棄眼前那些看似唾手可得的暴富誘惑。
複利不挑國家,不挑帳戶。
它最偏愛一種人:願意慢慢致富的人。
2026年已經進入最後一季了。
如果你今年投資股票虧了不少,甚至還深深套牢,我覺得真的沒必要非得趕在年底前把錢賺回來。
越急著回本,越容易追高殺低,最後讓虧損越來越大。
不妨重新看看自己的持股。
如果手上是一堆自己都說不清為什麼買的股票,對未來又沒有足夠的信心繼續持有,那就值得認真考慮,是不是應該逐步把長期投資的重心轉向QQQ或標普500指數基金。
當然,換成指數不代表馬上就能回本,更不代表不會繼續下跌。
但至少,你可以不再每天煩惱某家公司明天會不會漲停、某個類股什麼時候反彈。
把投資期間從下個星期、下個月,拉長到未來十年、二十年。
也許思路就完全不一樣了。
說到底,我現在越來越覺得,一般人投資最難的不是找到機會,而是接受自己不可能抓住所有機會。
每個月幾百元,可能真的改變不了你當下的生活。
但堅持二、三十年,結果也許會超出你的想像。
當然,前提是控制風險、持續投入,並且能夠承受市場波動。時間越長,複利發揮作用的空間越大,但沒有任何投資能保證收益。
最後,其實也想聽聽大家的做法:
你們現在有沒有跟漠凌一樣持續定期定額投資?投資的是那斯達克100、標普500,還是其他指數或資產?
如果你有更適合一般人的長期投資方法,也歡迎在留言區分享。也許你的經驗,正好能給正在猶豫,或剛開始定期定額投資的人一些參考。
我是漠凌,我們下件事,一起做成。
參考資料與試算說明
這是作者的個人經歷。複利範例假設每月月底投入 700 元,以名目年利率 8% ÷ 12 算出月報酬率,並將收益再投入;未計入稅費、通膨或匯率。8% 是假設值,過去的報酬也不代表未來的表現。
- Nasdaq 官方四十週年回顧:那斯達克 100 指數自 1985 年推出至 2024 年底的年化複合報酬率為 14.25%,同期標普 500 指數為 11.57%;這與文中提到的長期約 10% 所涵蓋的期間不同。
- 富達退休帳戶分析:退休帳戶案例採用 2026 年第二季的資料;確切的帳戶數量請見 Yahoo Finance 對富達統計的報導。
- Morgan Housel 的 2020 年文章是巴菲特財富占比的歷史估算來源。配圖僅供說明,不作為精確的歷史資料。